阿潘節稅保
依法納稅是義務,合法節稅是權利
過去買房穩賺不賠,如今在一波波房產稅制改革下,包括實施豪宅稅,實價登錄調整地價稅,房地合一稅上路等,使得持有成本提高,加上遺贈稅率從10%提高到20%,對於想要做財務規務規劃的人,難度越來約高...
在合法轉移財富的過程中,要如何妥善利用保險給付彌補合法稅捐後的財務缺口,以及台版肥咖上路即將上路倒底該注意那些重點?這時候具有保全資產,移轉財富以及節稅功能的保險就成會最佳的選擇。
到底保險可以節那些稅?想運用保險節稅,該注意那些眉角?又該如何安排保險才能發揮最大的節稅效果?跟著阿潘,輕鬆了解保險節稅的撇步。
買保險如何省稅金?
從繳保險到領保險給付<”有稅可節”>,
<節稅>雖然不是買保險最主要的目的,但綜觀所有的金融理財工具中,不論是股票,基金,或是房地產,只有保險擁有法律明文規定的租稅優惠,除了節稅外,保險在繳保費的累積資產的過程中,還能透過槓桿作用提高家人高額保障,而保險金更可以做為子女繳費的財源,讓財富順利傳承,保險可說是節省稅負,創造財富,傳承資產的最佳工具。
然而,不是買了保險就能節稅!保單是有價證券之一, 屬於要保人的資產,如何安排要保人,被保人,以及受益人非常重要,各種稅負問題也是由此而生,這邊先畫重點:
如何安排要保人,被保人,以及受益人非常重要
如何安排要保人,被保人,以及受益人非常重要
如何安排要保人,被保人,以及受益人非常重要
而在大家利用保險節稅的時候,一定要注意眉角,別被國稅局拿著<實質課稅原則>這把尚方寶劍狠狠砍下去。
保險確實是節稅功能最強,從買保險到領保險金都<有稅可節>
- 購買保險時:
每人每年所繳保費在2.4萬內,可以列舉扣除所額保稅,
要保人, 被保人的安排不只攸關是否能列舉每人每年2.4萬保費支出的所得稅扣除額,後續也會影響要保人變換,以及保險給付時產生的稅負問題
- 保險給付發生前(保險期間內):
要保人變更->等於資產轉移,屬於贈與行為,要課贈與稅
要保人身故,被保人能存活->保價金要列入要保人遺產計算遺產稅
3. 領保險給付時:
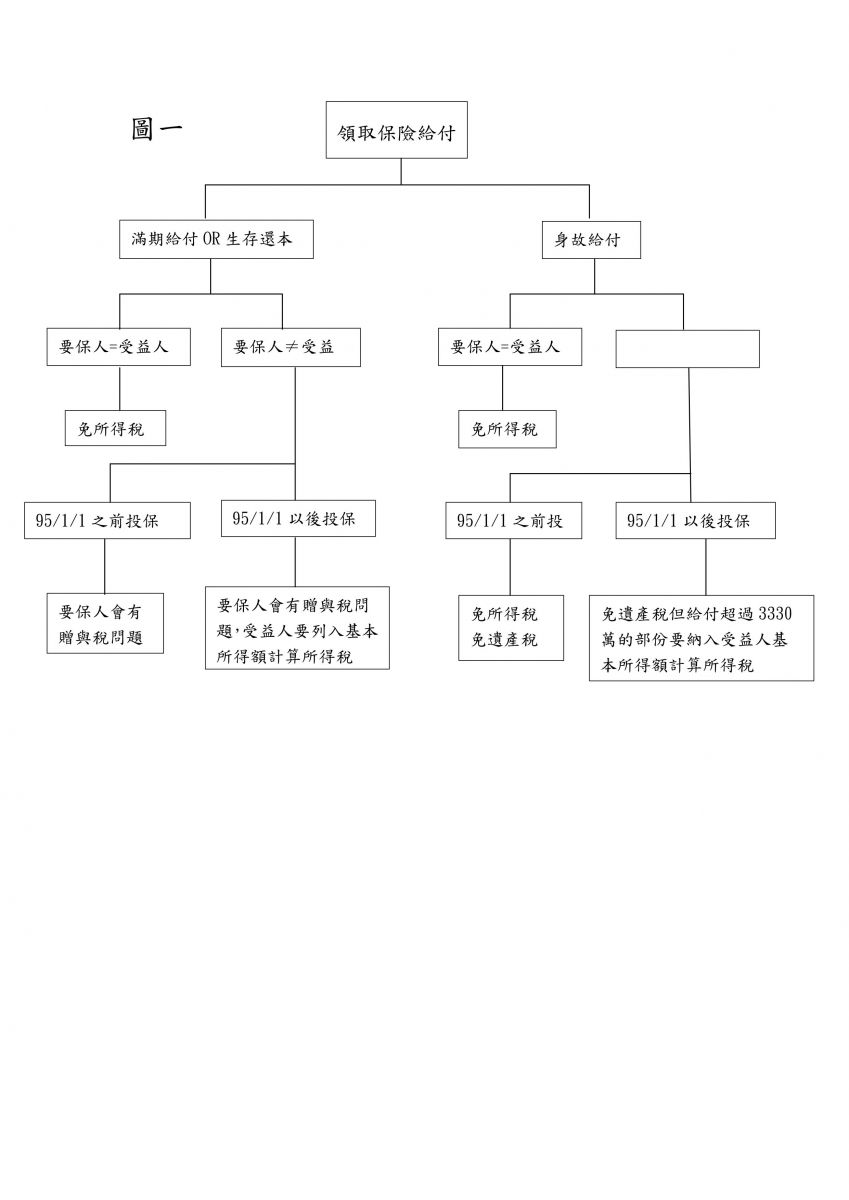
a. 死亡給付:不列入被保險人遺產課稅,若受益人與要保人不同時,同一戶領取的死亡保險金超過3300萬的部分,要納入基本所額額中計算最低稅負制
b. 滿期或還本給付:若受益人與要保人不同一人, 要保人要課贈與稅, 受益人也要列入基本所得計算所得